
 English
Bên cạnh chi phí sản xuất trực tiếp, chi phí quản lý doanh nghiệp là khoản mà doanh nghiệp cần nắm rõ để kiểm soát dòng tiền và tối ưu lợi nhuận. Bài viết này Inspire Hub sẽ giúp doanh nghiệp hiểu đúng cấu trúc, cách tính và ý nghĩa của chi phí này.
Chi phí quản lý doanh nghiệp là gì?
Căn cứ theo Thông tư 99/2025/TT-BTC, chi phí quản lý doanh nghiệp được xác định là các chi phí quản lý chung phát sinh trong quá trình hoạt động của doanh nghiệp, được phản ánh tại TK 642 – Chi phí quản lý doanh nghiệp. Nhóm chi phí này phục vụ hoạt động quản trị, điều hành và tổ chức chung của doanh nghiệp, không phải là chi phí trực tiếp cấu thành giá thành sản phẩm, dịch vụ hoặc chi phí gắn trực tiếp với khâu bán hàng.
Chi phí quản lý doanh nghiệp gồm những gì?
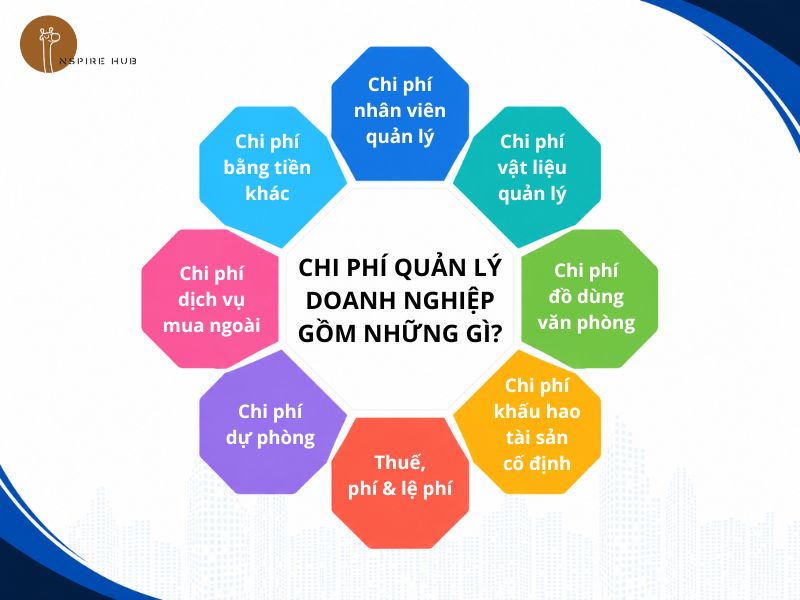
Căn cứ theo Điều 92 Thông tư 200/2014/TT-BTC, thành phần chi phí quản lý doanh nghiệp thuộc TK 642 – Chi phí quản lý doanh nghiệp, được theo dõi chi tiết theo 8 danh mục như sau:
- TK 6421 – Chi phí nhân viên quản lý: Tiền lương, tiền công, phụ cấp, các khoản BHXH, BHYT, kinh phí công đoàn, BHTN của Ban Giám đốc và nhân viên các phòng/ban quản lý.
- TK 6422 – Chi phí vật liệu quản lý: Vật liệu dùng cho công tác quản lý, như văn phòng phẩm, vật liệu dùng sửa chữa tài sản cố định, công cụ dụng cụ phục vụ quản lý.
- TK 6423 – Chi phí đồ dùng văn phòng: Công cụ, dụng cụ và đồ dùng văn phòng sử dụng cho hoạt động quản lý doanh nghiệp.
- TK 6424 – Chi phí khấu hao tài sản cố định (TSCĐ): Khấu hao tài sản cố định (TSCĐ) dùng chung cho doanh nghiệp, như nhà làm việc, kho tàng, vật kiến trúc, phương tiện truyền dẫn, thiết bị quản lý tại văn phòng.
- TK 6425 – Thuế, phí và lệ phí: Lệ phí môn bài, tiền thuê đất và các khoản phí, lệ phí khác theo quy định.
- TK 6426 – Chi phí dự phòng: Bao gồm dự phòng phải thu khó đòi, dự phòng phải trả được tính vào chi phí sản xuất, kinh doanh.
- TK 6427 – Chi phí dịch vụ mua ngoài: Dịch vụ thuê ngoài phục vụ quản lý, chi phí mua/sử dụng tài liệu kỹ thuật, bằng sáng chế không đủ tiêu chuẩn ghi nhận là TSCĐ và được phân bổ dần, tiền thuê TSCĐ, chi phí trả nhà thầu phụ.
- TK 6428 – Chi phí bằng tiền khác: Các chi phí quản lý chung ngoài các khoản trên, chẳng hạn chi phí hội nghị, tiếp khách, công tác phí, tàu xe, khoản chi cho lao động nữ.
>> Xem thêm: Giải đáp thắc mắc về chi phí thuê văn phòng dưới 100 triệu
Cách tính chi phí quản lý doanh nghiệp
Có hai thông tư nói về cách tính chi phí quản lý doanh nghiệp là Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC:
- Theo Thông tư 200/2014/TT-BTC: Tổng chi phí quản lý doanh nghiệp được xác định bằng tổng Phát sinh Nợ của 8 tài khoản cấp 2 (từ TK 6421 đến TK 6428) trừ đi Phát sinh Có ghi giảm chi phí trên TK 642 trong kỳ, trước khi kết chuyển toàn bộ số dư ròng sang TK 911.
- Theo Thông tư 133/2016/TT-BTC: Toàn bộ chi phí quản lý được tập hợp trực tiếp vào Phát sinh Nợ của TK 6422 (do TK 6421 thuộc Thông tư 133 được dùng riêng cho Chi phí bán hàng). Cuối kỳ, kế toán lấy tổng Phát sinh Nợ TK 6422 trừ đi các khoản ghi giảm Phát sinh Có của TK 6422 và kết chuyển số chênh lệch còn lại từ TK 6422 sang TK 911 để tính toán lợi nhuận.
Ý nghĩa của việc xác định chi phí quản lý doanh nghiệp
Việc xác định đúng và đủ chi phí quản lý doanh nghiệp đóng vai trò then chốt trong công tác quản trị, mang lại những giá trị thiết thực sau:
- Xác định lợi nhuận thực tế: Việc tính đúng và đủ chi phí quản lý giúp doanh nghiệp xác định chính xác lợi nhuận thực tế sau khi trừ đi toàn bộ chi phí gián tiếp, tránh tình trạng đánh giá sai lệch hiệu quả kinh doanh do bỏ sót các khoản chi phí không gắn trực tiếp với sản phẩm.
- Kiểm soát ngân sách: Khi nắm rõ cấu trúc chi phí quản lý, doanh nghiệp có thể lập kế hoạch ngân sách chi tiết cho từng bộ phận, theo dõi biến động chi phí theo thời gian và phát hiện sớm các khoản chi bất thường cần điều chỉnh.
- Đánh giá hiệu quả vận hành: Chi phí quản lý doanh nghiệp là chỉ số quan trọng để đánh giá mức độ tinh gọn của bộ máy tổ chức. Tỷ lệ chi phí quản lý hợp lý so với doanh thu cho thấy doanh nghiệp đang vận hành hiệu quả, trong khi tỷ lệ quá cao có thể là dấu hiệu của bộ máy cồng kềnh hoặc lãng phí nguồn lực.
- Tuân thủ pháp luật và nghĩa vụ thuế: Việc hạch toán chi phí quản lý doanh nghiệp đúng theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC giúp doanh nghiệp tuân thủ đúng quy định kế toán, tránh sai sót khi kê khai thuế thu nhập doanh nghiệp và hạn chế rủi ro bị truy thu hoặc xử phạt.
- Hỗ trợ ra quyết định chiến lược: Dữ liệu về chi phí quản lý là cơ sở quan trọng để ban lãnh đạo đưa ra các quyết định chiến lược như tái cấu trúc bộ máy, cắt giảm chi phí không cần thiết, đầu tư công nghệ hoặc mở rộng quy mô hoạt động một cách có căn cứ tài chính rõ ràng.
Kinh nghiệm tối ưu chi phí quản lý doanh nghiệp hiệu quả
Doanh nghiệp có thể tiếp cận việc tối ưu chi phí quản lý doanh nghiệp theo các đòn bẩy như tái thiết kế tổ chức, chuẩn hóa quy trình, ứng dụng công nghệ và quản trị chi tiêu có chọn lọc.
- Rà soát chi tiêu từ đầu: Đánh giá từng khoản chi dựa trên mức độ cần thiết và giá trị mang lại, thay vì mặc định giữ nguyên ngân sách cũ. McKinsey khuyến nghị tiếp cận từ mức ngân sách bằng 0 để ưu tiên các hoạt động và khoản đầu tư tạo giá trị.
- Chuẩn hóa, tinh gọn quy trình: Loại bỏ bước xử lý trùng lặp, rút ngắn quy trình phê duyệt và đơn giản hóa luồng công việc. Tối ưu quy trình đầu cuối giúp giảm sự phức tạp ít tạo giá trị và nâng hiệu quả vận hành.
- Ứng dụng công nghệ và tự động hóa: Số hóa các tác vụ lặp lại như xử lý hóa đơn, đối soát, phê duyệt và lưu trữ hồ sơ để giảm thao tác thủ công, hạn chế sai sót và tiết kiệm thời gian. Gartner ghi nhận từ các CFO đang ưu tiên cắt giảm chi phí gián tiếp ở những chức năng có thể nâng hiệu quả nhờ công nghệ, tự động hóa hoặc tái thiết kế quy trình.
- Tập trung hóa các nghiệp vụ dùng chung: Với các tác vụ lặp lại như xử lý hóa đơn, thanh toán và lập hóa đơn, doanh nghiệp có thể cân nhắc gom về một đầu mối hoặc mô hình dịch vụ dùng chung để chuẩn hóa cách thực hiện. APQC cho biết mô hình này hướng đến tinh gọn và hợp nhất hoạt động giao dịch, đồng thời dữ liệu của họ cho thấy chi phí kế toán phải trả trên doanh thu thấp hơn ở nhóm tổ chức có mô hình dịch vụ dùng chung.
- Quản trị nhu cầu và năng lực: Làm rõ những dịch vụ hỗ trợ thực sự cần thiết, mức phục vụ phù hợp và nguồn lực cần dùng cho từng nhóm công việc. Theo McKinsey, quản lý nhu cầu và năng lực giúp tập trung nguồn lực vào hoạt động có giá trị cao, đồng thời gắn năng lực phục vụ với ưu tiên kinh doanh.
- Tối ưu mô hình vận hành: Rà soát cơ cấu bộ phận hỗ trợ, phân định rõ trách nhiệm và cân nhắc sử dụng nguồn lực nội bộ, thuê ngoài hoặc giải pháp dùng chung theo hiệu quả chi phí. , xem thiết kế mô hình vận hành là một đòn bẩy để xây dựng tổ chức linh hoạt, tận dụng lợi thế quy mô và chuyên môn.
Inspire Hub mang đến giải pháp không gian giúp tối ưu chi phí quản lý doanh nghiệp
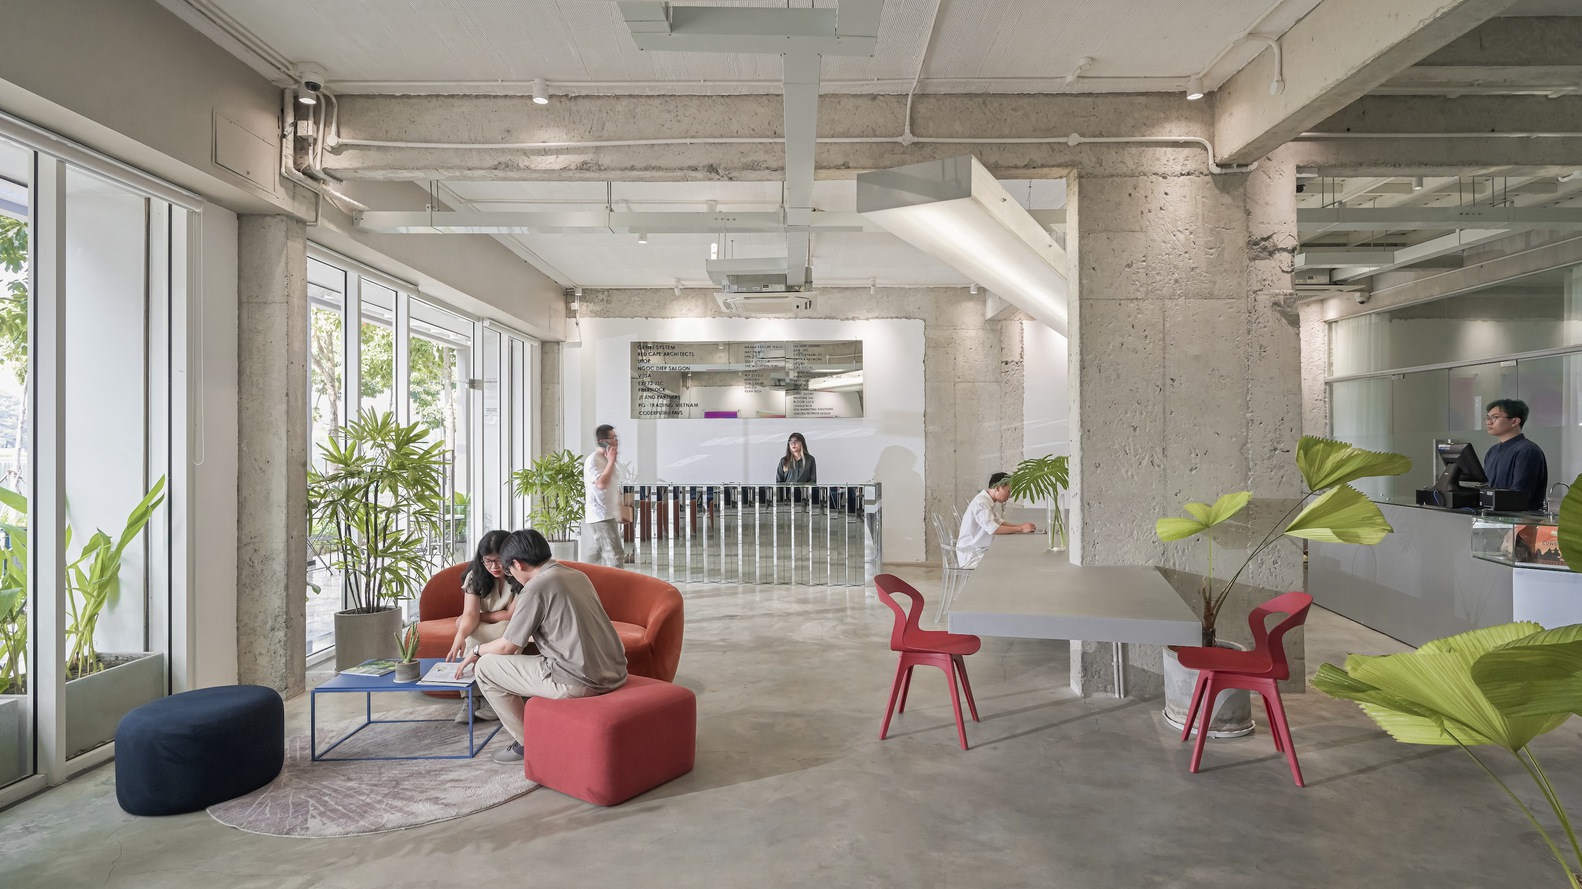
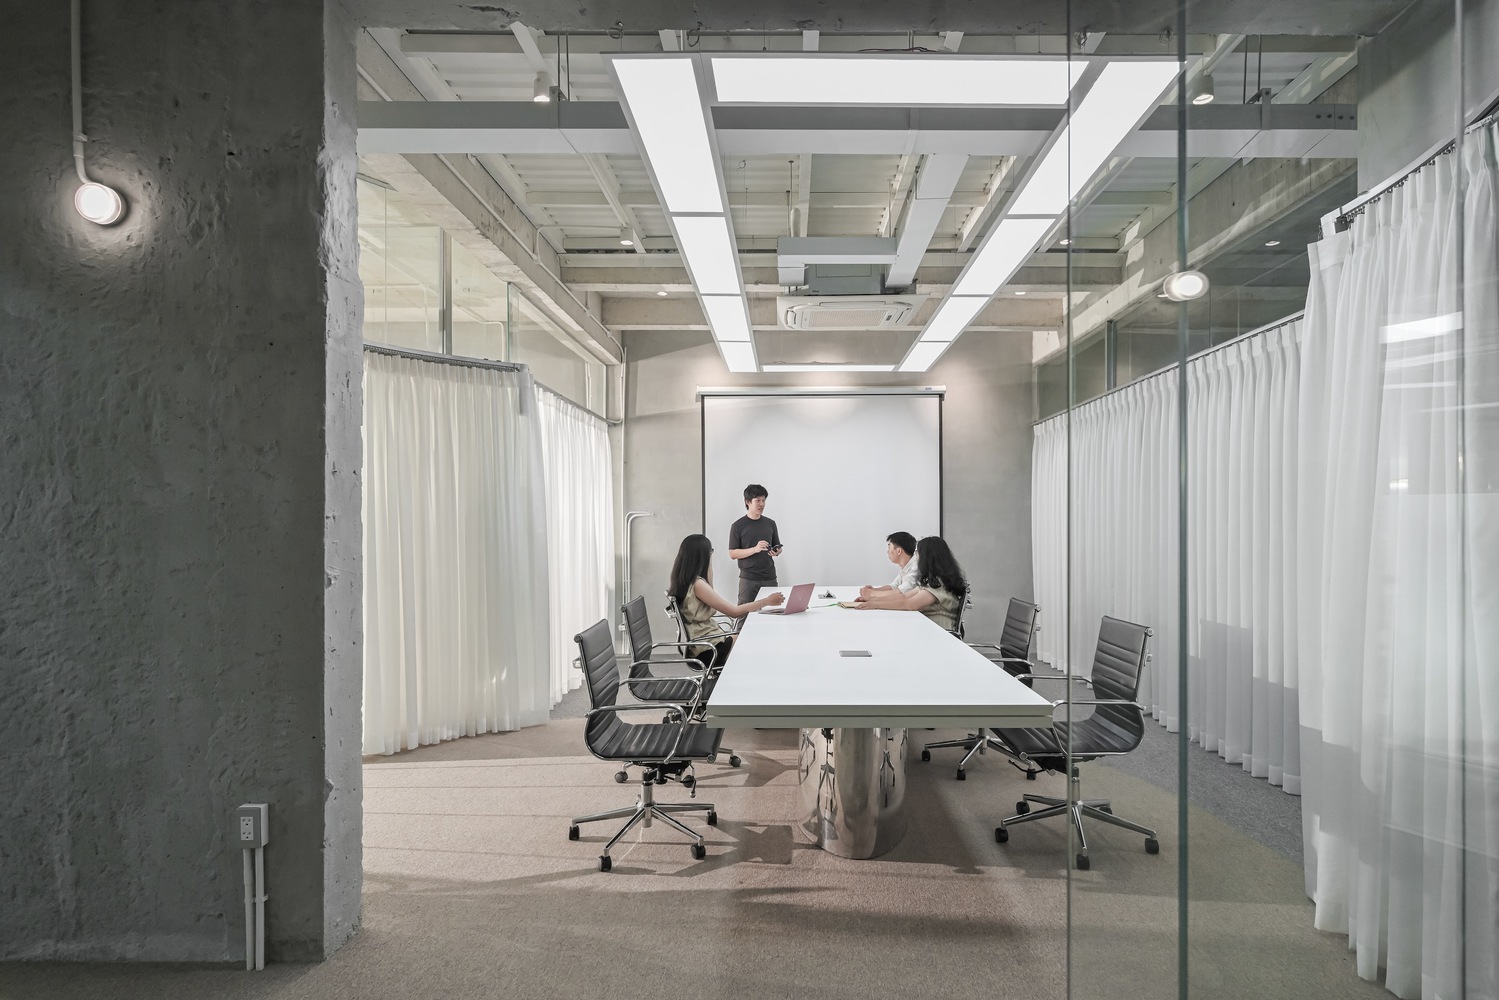
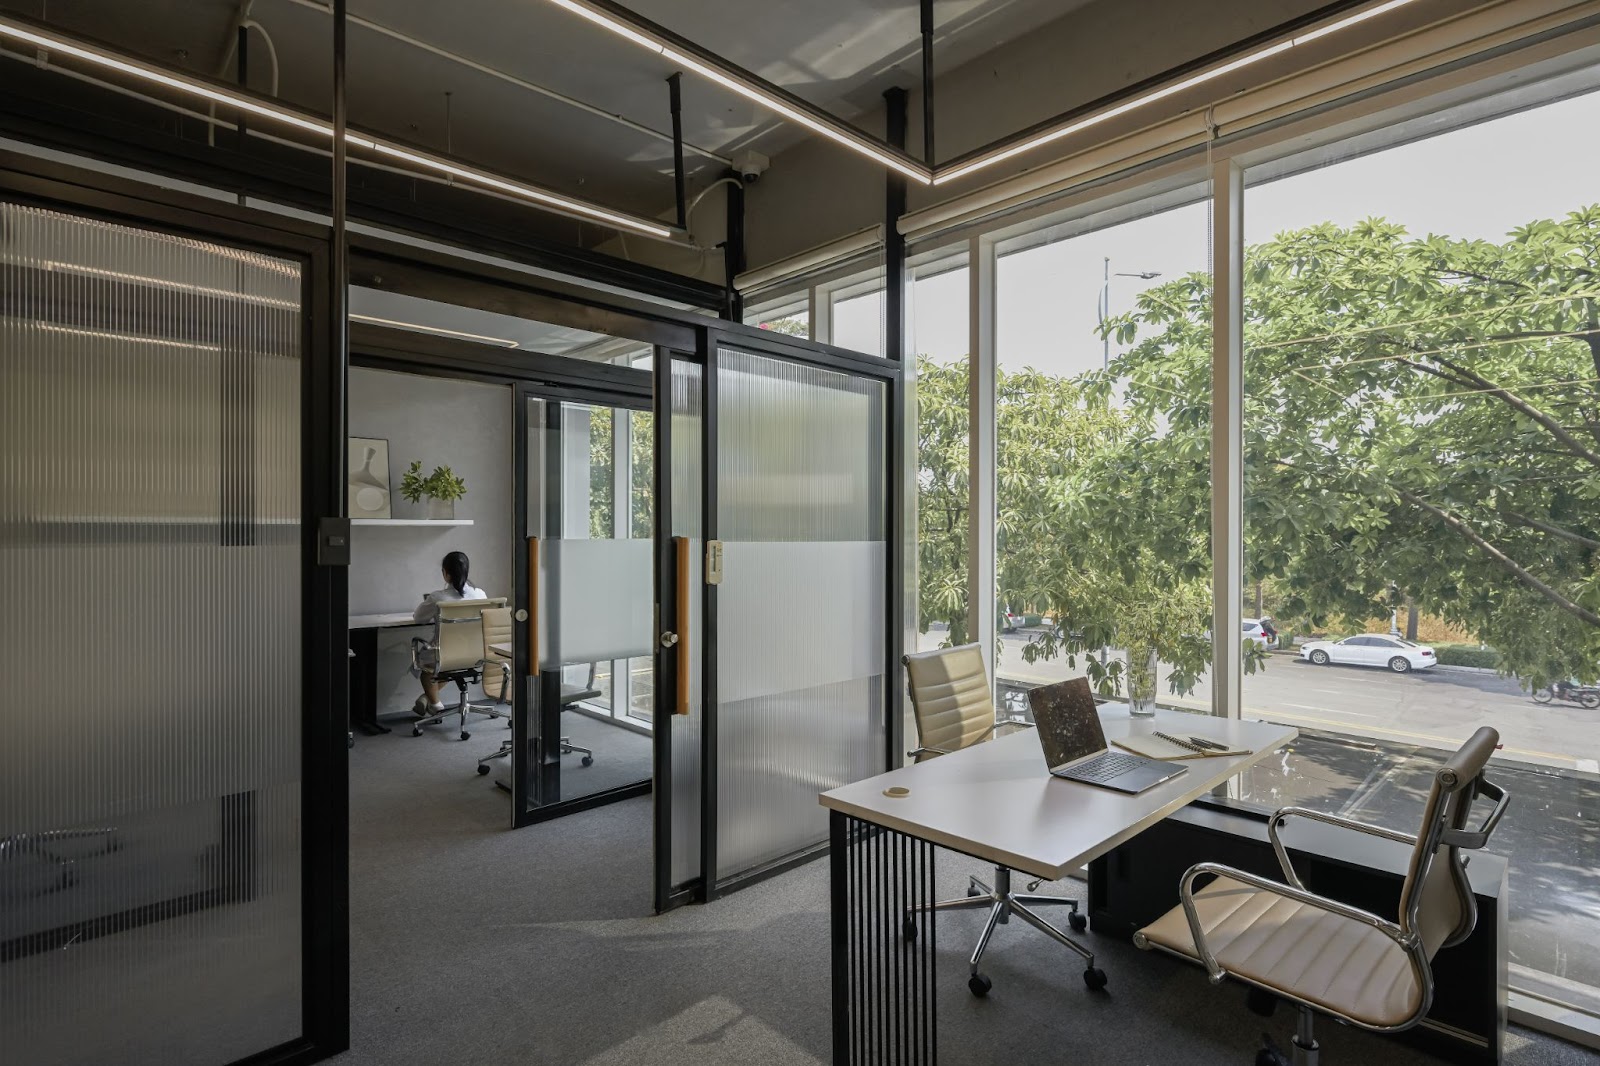
Là một phần của chi phí quản lý doanh nghiệp, chi phí thuê văn phòng và duy trì văn phòng thường chiếm tỷ trọng lớn trong nhóm chi phí dịch vụ mua ngoài và khấu hao tài sản cố định. Mô hình coworking space và văn phòng trọn gói tại Inspire Hub giúp doanh nghiệp giải quyết trực tiếp bài toán này bằng cách chuyển đổi chi phí đầu tư ban đầu thành chi phí vận hành linh hoạt theo tháng. Bên cạnh đó, mức phí trọn gói tại Inspire Hub đã bao gồm điện, nước, internet, pantry văn phòng, vệ sinh, bảo vệ, lễ tân và các tiện ích văn phòng khác, giúp doanh nghiệp dễ dàng dự trù ngân sách hàng tháng. Đồng thời, hợp đồng linh hoạt từ 3-12 tháng cho phép doanh nghiệp điều chỉnh quy mô sử dụng theo tình hình thực tế.
Có thể thấy, chi phí quản lý doanh nghiệp là một cấu phần thiết yếu ảnh hưởng trực tiếp đến lợi nhuận và hiệu quả vận hành của mọi tổ chức. Việc nắm rõ các thành phần chi phí, áp dụng đúng cách tính theo quy định kế toán hiện hành và chủ động tìm kiếm giải pháp tối ưu sẽ giúp doanh nghiệp kiểm soát ngân sách tốt hơn và tập trung nguồn lực vào các hoạt động tạo ra giá trị cốt lõi.
Nếu doanh nghiệp đang tìm cách tối ưu chi phí quản lý thông qua giải pháp không gian làm việc linh hoạt, hãy khám phá các mô hình văn phòng và coworking space tại Inspire Hub để tìm phương án phù hợp với ngân sách.